Главный вывод
Главный вывод
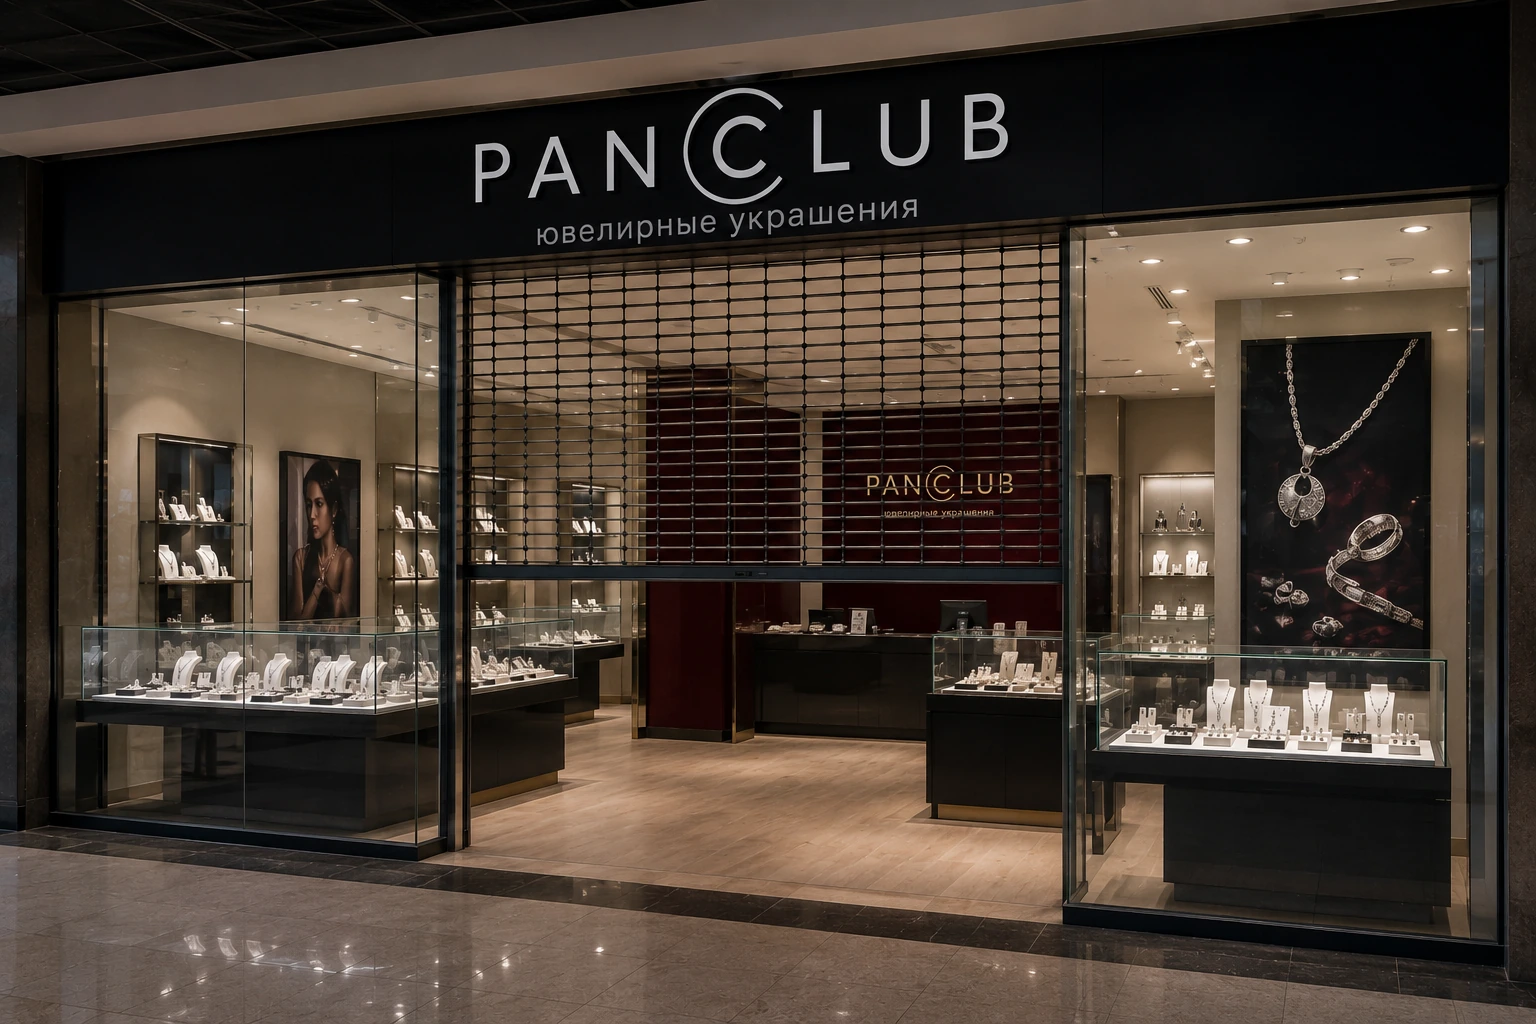
PanClub нельзя честно объяснить одной фразой «ушёл иностранный бренд». После шока 2022 года компания предприняла содержательную адаптацию: сохранила Pandora в ассортименте и добавила более 15 брендов. Провал возник там, где новая коммерческая модель должна была одновременно заменить спрос старого якоря, быстро уменьшить дорогой офлайн-контур и жить рядом с многомиллиардным финансовым наследием. Ребрендинг дал способ продолжить торговлю, но не вернул достаточный запас времени и денег.
Почему этот кейс важнее истории про «ушедший бренд»
Весной 2022 года датская Pandora приостановила деловые отношения с Россией. Для российского оператора это было не только репутационным событием. В судебных материалах, на которые ссылались деловые СМИ, фиксировался дефицит товара после остановки поставок. За первое полугодие 2022 года продажи сети снизились на 41,6% до 1,7 млрд ₽, а доля российского ювелирного рынка — с 2% до 1,1%. То есть удар пришёл по самой причине визита клиента и по наполнению витрины ещё до появления названия PanClub.
Но дальше начинается важная часть. В апреле 2023 года оператор не просто перекрасил вывеску. PanClub стал мультибрендовой сетью: украшения Pandora оставались в ассортименте, а рядом появились более 15 других брендов. Такая стратегия сама по себе логична — она снижает зависимость от одного поставщика. Поэтому утверждение «мультибренд погубил компанию» не подтверждается источниками.
Правильный вопрос другой: почему разумная адаптация не смогла восстановить масштаб бизнеса и ликвидность? Ответ складывается из нескольких слоёв, которые усиливали друг друга.
Хронология: от шока поставок до двух магазинов
| Период | Что произошло | Что менялось в модели |
|---|---|---|
| H1 2022 | Продажи 1,7 млрд ₽, −41,6% г/г; доля рынка 2% → 1,1%; дефицит товара | Якорный бренд и поставки перестают быть стабильной основой трафика |
| Конец 2022 | Выручка АО «Панклуб» около 3,0 млрд ₽; 94 магазина | Крупный офлайн-контур остаётся при уже меньшем объёме бизнеса |
| Апрель 2023 | Запуск PanClub: Pandora + более 15 брендов | Попытка заменить почти монобрендовую модель мультибрендом |
| Начало 2024 | 83 магазина; суд удовлетворяет требование АО «Панклуб» к акционеру на 8,84 млрд ₽ | Операционный turnaround сосуществует с отдельным legacy-финансовым контуром |
| 02.10.2024 | Введена процедура наблюдения | Проблема ликвидности входит в банкротный контур |
| 30.04.2025 | АО «Панклуб» признано банкротом | Turnaround уже идёт внутри конкурсного производства |
| Ноябрь 2025 → июнь 2026 | 21 магазин → 2 магазина | Федеральная офлайн-модель практически исчезает |
Потеря якоря — это одновременно продуктовый, маркетинговый и финансовый шок
Для сети, построенной вокруг одного сильного бренда, якорь делает больше, чем просто приносит товар. Он создаёт поисковый спрос, объясняет покупателю ценность без длинной коммуникации, задаёт ценовой коридор, обеспечивает повторные покупки и помогает магазину оправдывать дорогую локацию. Когда стабильность поставок и сотрудничества нарушается, магазин не просто теряет часть SKU — он теряет часть собственной экономики привлечения клиента.
В PanClub этот риск был особенно заметен потому, что снижение продаж появилось ещё до полноценного ребрендинга. Это позволяет отделить исходный shock от последующих управленческих решений: новая концепция не создала проблему с нуля, а пыталась лечить уже существующее падение.
Ребрендинг был содержательным — но ребрендинг не равен turnaround
В 2023 году ассортимент PanClub расширили более чем на 15 марок. Формально у клиента стало больше выбора, а у бизнеса — меньше зависимости от одного бренда. Но количество новых брендов не отвечает на ключевой вопрос: какая доля трафика, валовой прибыли и повторных покупок Pandora реально была заменена?
Мультибрендовая модель требует другой системы управления. Нужно считать GMROI и sell-through по каждому бренду, возраст запасов, скидки, оборачиваемость, repeat rate и contribution после аренды и payroll. Если новый ассортимент медленно вращается, разнообразие витрины превращается в замороженный cash. Если он продаётся, но требует более глубоких скидок и большего маркетинга, выручка может выглядеть приемлемо, а запас финансового манёвра — ухудшаться.
Не путать факт и гипотезу
Публичные источники подтверждают падение продаж, переход к мультибренду, сокращение сети, кредиторские требования и банкротство. Они не раскрывают внутренний GMROI брендов, four-wall P&L магазинов или cohort retention. Поэтому вывод «локальные бренды были плохими» был бы слишком сильным. Корректно говорить: новая ассортиментная конструкция не восстановила прежний масштаб бизнеса.
Сеть сокращалась, но выручка сжималась ещё быстрее
На конец 2022 года у сети было 94 магазина. К началу 2024-го — 83, к началу 2025-го — 34. В ноябре 2025 года оставалась 21 точка, а к июню 2026-го — две. Само сокращение было рациональным: компания очевидно уменьшала физический контур вслед за новой реальностью.
Проблема ритейла в том, что правильное направление может оказаться недостаточно быстрым. Пока магазин ждёт решения, он продолжает потреблять аренду, зарплаты, эксплуатацию и оборотный капитал. Если выручка падает быстрее, чем fixed cost, каждый месяц задержки съедает runway, который нужен на перестройку ассортимента и переговоры с кредиторами.
Проектные RED-пороги для действующего ритейлера
Это не «нормы рынка», а управленческие пороги из нашего антикризисного плана: four-wall contribution <5% выручки два месяца подряд; occupancy cost >18%; доля запасов старше 120 дней >30%; replacement retention нового ассортимента <50%; cash runway <6 месяцев. При таком сочетании проблема уже не маркетинговая — включается crisis mode.
Финансовая траектория: главное — не одна строка прибыли, а потеря масштаба и платёжеспособности
| Показатель | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Выручка, млрд ₽ | ≈4,60 | ≈3,01 | ≈1,76 | ≈1,16 | ≈0,56 |
| Индекс к 2021 | 100 | 65 | 38 | 25 | 12 |
От уровня 2021 года выручка к 2025-му сократилась примерно на 88%. Именно эта траектория — вместе с сокращением сети и переходом к банкротной процедуре — наиболее устойчивый публичный сигнал того, что прежний масштаб бизнеса восстановить не удалось.
Важно о данных чистой прибыли
Публичные источники расходятся по чистому результату 2023–2024 годов. «Ведомости» со ссылкой на СПАРК приводили прибыль 331 млн ₽ за 2023 год и убыток 275 млн ₽ за 2024-й. Другие открытые агрегаторы и Shopper’s приводят около 76,5 млн ₽ прибыли за 2023-й и 449,6 млн ₽ убытка за 2024-й. Мы не скрываем расхождение и не строим причинный вывод на спорной строке. Для анализа важнее подтверждённые направление выручки, масштаб сети, кредиторские требования и судебный статус.
Legacy-баланс: хороший магазинный turnaround не заменяет реструктуризацию долга
Отдельный слой PanClub тянется задолго до ребрендинга. В 2014 году компания выдала своему тогдашнему акционеру Trellas Enterprises, связанному со «Связным», заём на 8 млрд ₽. В 2018 году право требования было уступлено текущему акционеру Panclub Enterprises Ltd за 8,84 млрд ₽. В январе 2024 года российский суд удовлетворил требование АО «Панклуб» к этому акционеру на 8,84 млрд ₽.
Но дебиторская задолженность — не то же самое, что деньги на расчётном счёте. Даже судебно подтверждённое требование может быть долгим, спорным или трудным для взыскания. В это же время в банкротном деле обязательства перед Сбербанком превышали 4,5 млрд ₽, а в реестре были и другие крупные кредиторы. При выручке 2024 года около 1,1–1,16 млрд ₽ такой баланс нельзя было лечить только ростом продаж.
Временный управляющий, по данным Shopper’s, пришёл к выводу, что восстановить платёжеспособность компании невозможно и имущества для расчёта с кредиторами недостаточно. Это важная граница: к этому моменту задача уже была не «сделать маркетинг лучше», а одновременно защищать cash, закрывать слабые точки и менять структуру обязательств.
Объяснение «весь ювелирный рынок падал» не работает
В первой половине 2024 года продажи ювелирных изделий в России, по данным Infoline, которые приводили «Ведомости», выросли в денежном выражении на 28% год к году до 205 млрд ₽. Продажи трёх крупнейших сетей выросли почти в 1,5 раза. То есть PanClub сокращался в период, когда сильнейшие игроки рынка, наоборот, наращивали оборот.
Это не означает, что рынок был простым: цены на золото, потребительские предпочтения и онлайн-канал менялись, а рост в деньгах не равен росту в штуках. Но рынок нельзя использовать как универсальное оправдание. Если отрасль или лидеры растут, а компания теряет десятки процентов выручки, нужно искать внутренний gap модели.
Карта причин: что подтверждено, а что остаётся аналитикой
| Фактор | Оценка | Почему |
|---|---|---|
| Шок поставок и брендовой опоры Pandora | ПОДТВЕРЖДЕНО | Дефицит товара и падение H1 2022 отражены в судебных материалах и отраслевых данных |
| Новая модель не восстановила прежний спрос | СИЛЬНО ПОДДЕРЖИВАЕТСЯ | После перехода к PanClub выручка и сеть продолжили сжиматься |
| Слишком медленное уменьшение fixed-cost сети | ПОДДЕРЖИВАЕТСЯ | Траектория магазинов 94 → 83 → 34 → 21 → 2 заняла несколько лет |
| Legacy-долг и дефицит ликвидности | ПОДТВЕРЖДЕНО | Миллиардные требования, наблюдение и банкротство |
| Сам мультибренд как причина банкротства | НЕ ДОКАЗАНО | Стратегия могла быть правильной, но её эффекта оказалось недостаточно |
| Общий крах ювелирного рынка | НЕ ПОДТВЕРЖДАЕТСЯ КАК ЕДИНСТВЕННАЯ ПРИЧИНА | В 2024 рынок и крупнейшие сети росли в деньгах |
Что можно было делать раньше: не задним числом, а как управленческий алгоритм
- За 14 дней после material shock — собрать 13-недельный cash-flow, заморозить необязательный CAPEX и разложить обязательства по точкам, поставщикам и кредиторам.
- За 30 дней — посчитать four-wall contribution каждой точки и реальные окна выхода из аренды. Закрывать RED-магазины пакетом, пока есть деньги на сам выход.
- За 45–60 дней — измерять replacement retention: какую долю трафика, выручки и contribution якорного бренда реально заменяют новые марки. Не путать количество брендов с успехом.
- Одновременно — уменьшать inventory risk: меньшие партии, consignment, жёсткие open-to-buy лимиты, GMROI и aged stock по каждому бренду.
- Параллельно с операционным turnaround — вести отдельный balance restructuring: standstill, отсрочки, haircut, новый капитал или продажа активов. Не ждать, что продажи сами вылечат миллиардные обязательства.
Уроки для малого и среднего бизнеса
- Якорный бренд — это концентрационный риск. Если один бренд, поставщик или маркетплейс даёт большую часть выручки, contingency plan нужен до кризиса, а не после первого stop-supply.
- Ребрендинг должен иметь цифры допуска. До rollout задаются traffic retention, GMROI, contribution, repeat и срок проверки. Если gates не пройдены — формат не масштабируется.
- Дебиторка не равна cash. Крупное требование к акционеру или контрагенту нужно haircut-ить при расчёте ликвидности: когда придут деньги и с какой вероятностью?
- Слабые точки закрывают до кассового разрыва. Решение о магазине должно приниматься по four-wall contribution и цене выхода, а не по надежде «следующий сезон вытянет».
- Долг и продажи лечат одновременно. Если обслуживание обязательств забирает значимую долю валовой прибыли, сначала защищают runway и договариваются с кредиторами.
- Сравнивать нужно не только с прошлым годом, но и с рынком. Если лидер рынка растёт, а ваш бизнес падает, объяснение «всем тяжело» опасно — оно откладывает перестройку.
Вердикт
ПРОВАЛ МОДЕЛИ ПОДТВЕРЖДЁН
Но это не история «Pandora ушла — всё закончилось». PanClub показывает более полезную последовательность: сначала ломается сильный якорь, затем бизнес запускает рациональную замену, но новая модель ещё не доказана; сеть продолжает потреблять fixed cost; старый баланс отнимает время; кредиторский риск превращается в процедуру банкротства. Главный урок — защищать cash и одновременно менять операционную модель и баланс. Одна новая вывеска, даже с правильной идеей мультибренда, этого не делает.
Готовые инструменты
Что проверено перед публикацией
- Дата фактчека: 26 августа 2026 года. В тексте разделены подтверждённые факты, оценки участников рынка и аналитические выводы. Там, где открытые финансовые источники расходятся, расхождение указано прямо.
- Ведомости, 14.04.2023 — H1 2022: продажи −41,6%, 1,7 млрд ₽; доля рынка 2% → 1,1%; дефицит товара и контекст смены формата.
- РБК Life, 10.05.2023 — PanClub после ребрендинга: Pandora + более 15 брендов.
- Коммерсантъ, 06.07.2023 — История займа 8 млрд ₽ и требования 8,84 млрд ₽.
- Ведомости, 18.01.2024 — Суд удовлетворил требование на 8,84 млрд ₽; 2022 выручка около 3 млрд ₽; 83 магазина на начало 2024.
- Коммерсантъ, 05.05.2025 — 30.04.2025 АО «Панклуб» признано банкротом; конкурсное производство.
- РИА Новости, 05.05.2025 — В реестре — обязательства перед Сбербанком свыше 4,5 млрд ₽.
- Shopper’s, 05.05.2025 — 2024 выручка 1,16 млрд ₽, убыток 449,6 млн ₽; вывод временного управляющего о невозможности восстановить платёжеспособность.
- Ведомости, 05.05.2025 — Альтернативная версия чистого результата через СПАРК; 34 магазина; рынок и лидеры росли в H1 2024.
- Lenta / Rusprofile, 18.04.2026 — 2025: выручка 562,7 млн ₽, убыток 238,8 млн ₽.
- Ведомости, 05.06.2026 — К июню 2026 осталось два магазина против 21 в ноябре 2025.
Дата фактчека: 26 августа 2026. Там, где публичных данных недостаточно, сценарные допущения и аналитические выводы обозначены отдельно.
Обсуждение
Комментарии пока недоступны. Если вы заметили неточность или хотите поделиться опытом, напишите редакции.